Domain zauberkünste.de kaufen?
Wir ziehen mit dem Projekt
zauberkünste.de um.
Sind Sie am Kauf der Domain
zauberkünste.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zauberkünste.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:

-
Wie können magische Effekte in der Bühnenzauberei realistisch und überzeugend dargestellt werden?
Magische Effekte in der Bühnenzauberei können realistisch und überzeugend dargestellt werden, indem Illusionen geschickt eingesetzt werden, um das Publikum zu täuschen. Die Verwendung von speziellen Requisiten, Techniken und Ablenkungsmanövern trägt ebenfalls dazu bei, die Illusion zu verstärken. Eine sorgfältige Planung und präzise Ausführung sind entscheidend, um den Zaubertrick authentisch wirken zu lassen. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **

Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
burda Schnitt 2483 "Zauberer & Magier"burda Schnitt Zauberer & Magier, Anleitung für 2 Modelle (und Hut), Größe 46–60, Schwierigkeitsstufe: leicht, Stoffempfehlung: Wollstoffe, Leinen, Baumwollstoff, Lederimitat; Hut: Filz.2 unterschiedliche Kostüme in einem SchnittZauberer: Mantel mit spitzem HutMagier/Hexenmeister: Mantel mit großer Kapuzeeinfach zu nähenAbrakadabra, simsalabim – wer würde nicht gerne zaubern können? Zumindest im Fasching dürfen Sie jetzt nach Herzenslust draufloshexen. Verwandeln Sie sich dafür in einen beeindruckenden Zauberer mit hohem, spitzem Hut. Oder reizt Sie eher die dunkle Seite der Magie? Dann lässt sich mithilfe dieses burda Schnittmusters auch ein gruseliges Hexenmeister-Kostüm mit großer Kapuze schneidern. Der Mantel lässt sich auch mit einem Gürtel taillieren und bekommt dadurch einen ganz anderen Look. Selbstverständlich bietet dieser Schnitt nicht nur für Karneval, sondern auch für Fantasy-LARPS viele Möglichkeiten, sich kreativ zu verwirklichen.Benötigtes Nähzubehör:Modelle A + B: 1,80 m KordelModell A: Bügeleinlage für den Hut 60 x 130 cm20,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Wie können magische Effekte in der Bühnenzauberei realistisch und überzeugend dargestellt werden?
Magische Effekte in der Bühnenzauberei können realistisch und überzeugend dargestellt werden, indem Illusionen geschickt eingesetzt werden, um das Publikum zu täuschen. Die Verwendung von speziellen Requisiten, Techniken und Ablenkungsmanövern trägt ebenfalls dazu bei, die Illusion zu verstärken. Eine sorgfältige Planung und präzise Ausführung sind entscheidend, um den Zaubertrick authentisch wirken zu lassen. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
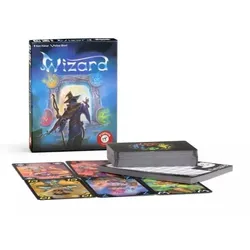
ZaubererWizard ist ein kniffliges Stichkartenspiel, bei dem die Spielenden zu Beginn jeder Runde vorhersagen müssen, wie viele Stiche sie im jeweiligen Durchgang machen werden. Es ist ideal für Familien und Freundeskreise, denn es verbindet taktische Herausforderungen mit einem spannenden, unvorhersehbaren Spielverlauf. Durch die zauberhaften Illustrationen und die leicht verständlichen Regeln finden auch Einsteiger schnell Zugang zur Welt von Wizard. Produkteigenschaften: Marke: Piatnik Produktkategorie: Kartenspiel, Gesellschaftsspiel Empfohlenes Alter: ab 10 Jahren Hauptmechanismus: Stichkartenspiel mit Vorhersagen und Punktewertung Geförderte Fähigkeiten: logisches Denken, strategische Planung, Rechenfertigkeit Material: Karton (Spielkarten) Teile / Zubehör: Kartendeck und Wertungsblöcke Weitere wichtige Merkmale: Fantasy-Thema, Karten mit Zauberern und magischen Wesen illustriert Im Kern von Wizard steht, dass zu Beginn jeder Runde alle Spielenden ansagen, wie viele Stiche sie mit ihren ausgeteilten Karten machen wollen. Diese Vorhersage bestimmt anschließend die ganze Strategie: Die Karten müssen so ausgespielt werden, dass am Ende der Runde die angesagte Stichzahl möglichst genau erreicht wird. Wer seine Ansage trifft, erhält wertvolle Punkte, wer darunter oder darüber liegt, muss mit Punktabzügen rechnen. Im Kartendeck befinden sich Karten in verschiedenen Farben und Werten, dazu kommen Zauberer und Narren. Diese Sonderkarten bringen die nötige Abwechslung ins Spiel: Sie können starke Karten ausstechen, den Ausgang eines Stichs völlig auf den Kopf stellen oder ganz neue Möglichkeiten eröffnen. Im Laufe der Runden bekommen die Spielenden immer mehr Karten auf die Hand, sodass das Spiel Schritt für Schritt komplexer und spannender wird. Die besondere Stärke von Wizard liegt in der ausgewogenen Mischung aus Glück und Taktik. Die Spielenden müssen darauf achten, welche Karten bereits gespielt wurden, welche Ansagen die anderen gemacht haben und welche Karten noch nachgezogen werden. Das ständige Rechnen und Planen schult das logische Denken, während die fantasievolle Gestaltung und die stimmige, magische Welt für Atmosphäre sorgen. Durch das kleine Format ist Wizard ein kompaktes Kartenspiel, das sich perfekt zum Mitnehmen in den Urlaub oder auf Reisen eignet. Für wen ist das Spiel geeignet? Das Kartenspiel Wizard richtet sich an Kinder ab 10 Jahren und Erwachsene, die gerne taktieren, Spaß an Biet- oder Stichspielen haben und ihre Einschätzungs- und Vorherseh-Fähigkeiten mit anderen messen möchten. Es ist eine ideale Wahl für Familienabende, Spieleabende mit Freunden, Spieleclubs oder schulische Arbeitsgemeinschaften. Wizard eignet sich ausgezeichnet als Geschenk zum Geburtstag, zu Weihnachten oder als kleine Aufmerksamkeit zwischendurch, denn es braucht wenig Platz, ist schnell erklärt und bleibt durch seine Vielfalt auch langfristig spannend. Verpackungsmaße: 9,5 x 2 x 12,5 cm13,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.